

เมื่อพูดถึงเรื่องเงิน หลายคนนึกถึงยอดคงเหลือในบัญชี แต่ตัวเลขเดียวกันอาจมีความหมายต่างกันอย่างมาก เงิน 3,000 บาทของคนหนึ่งอาจเป็นค่าเดินทางไปทำงาน ขณะที่อีกคนเป็นเงินสำรองค่าเล่าเรียน ความฉลาดรู้ทางการเงินจึงเริ่มจากการเข้าใจว่าเงินสัมพันธ์กับชีวิตอย่างไร และจะจัดการทรัพยากรที่มีเพื่อรักษาสิ่งจำเป็นและสร้างอนาคตได้อย่างไร บทเรียนฉบับ 101 จะพาผู้อ่านเริ่มลงมือได้ พร้อมมองเห็นว่าความมั่นคงทางการเงินเกิดจากทั้งการตัดสินใจของบุคคลและเงื่อนไขทางเศรษฐกิจที่แวดล้อมเขา
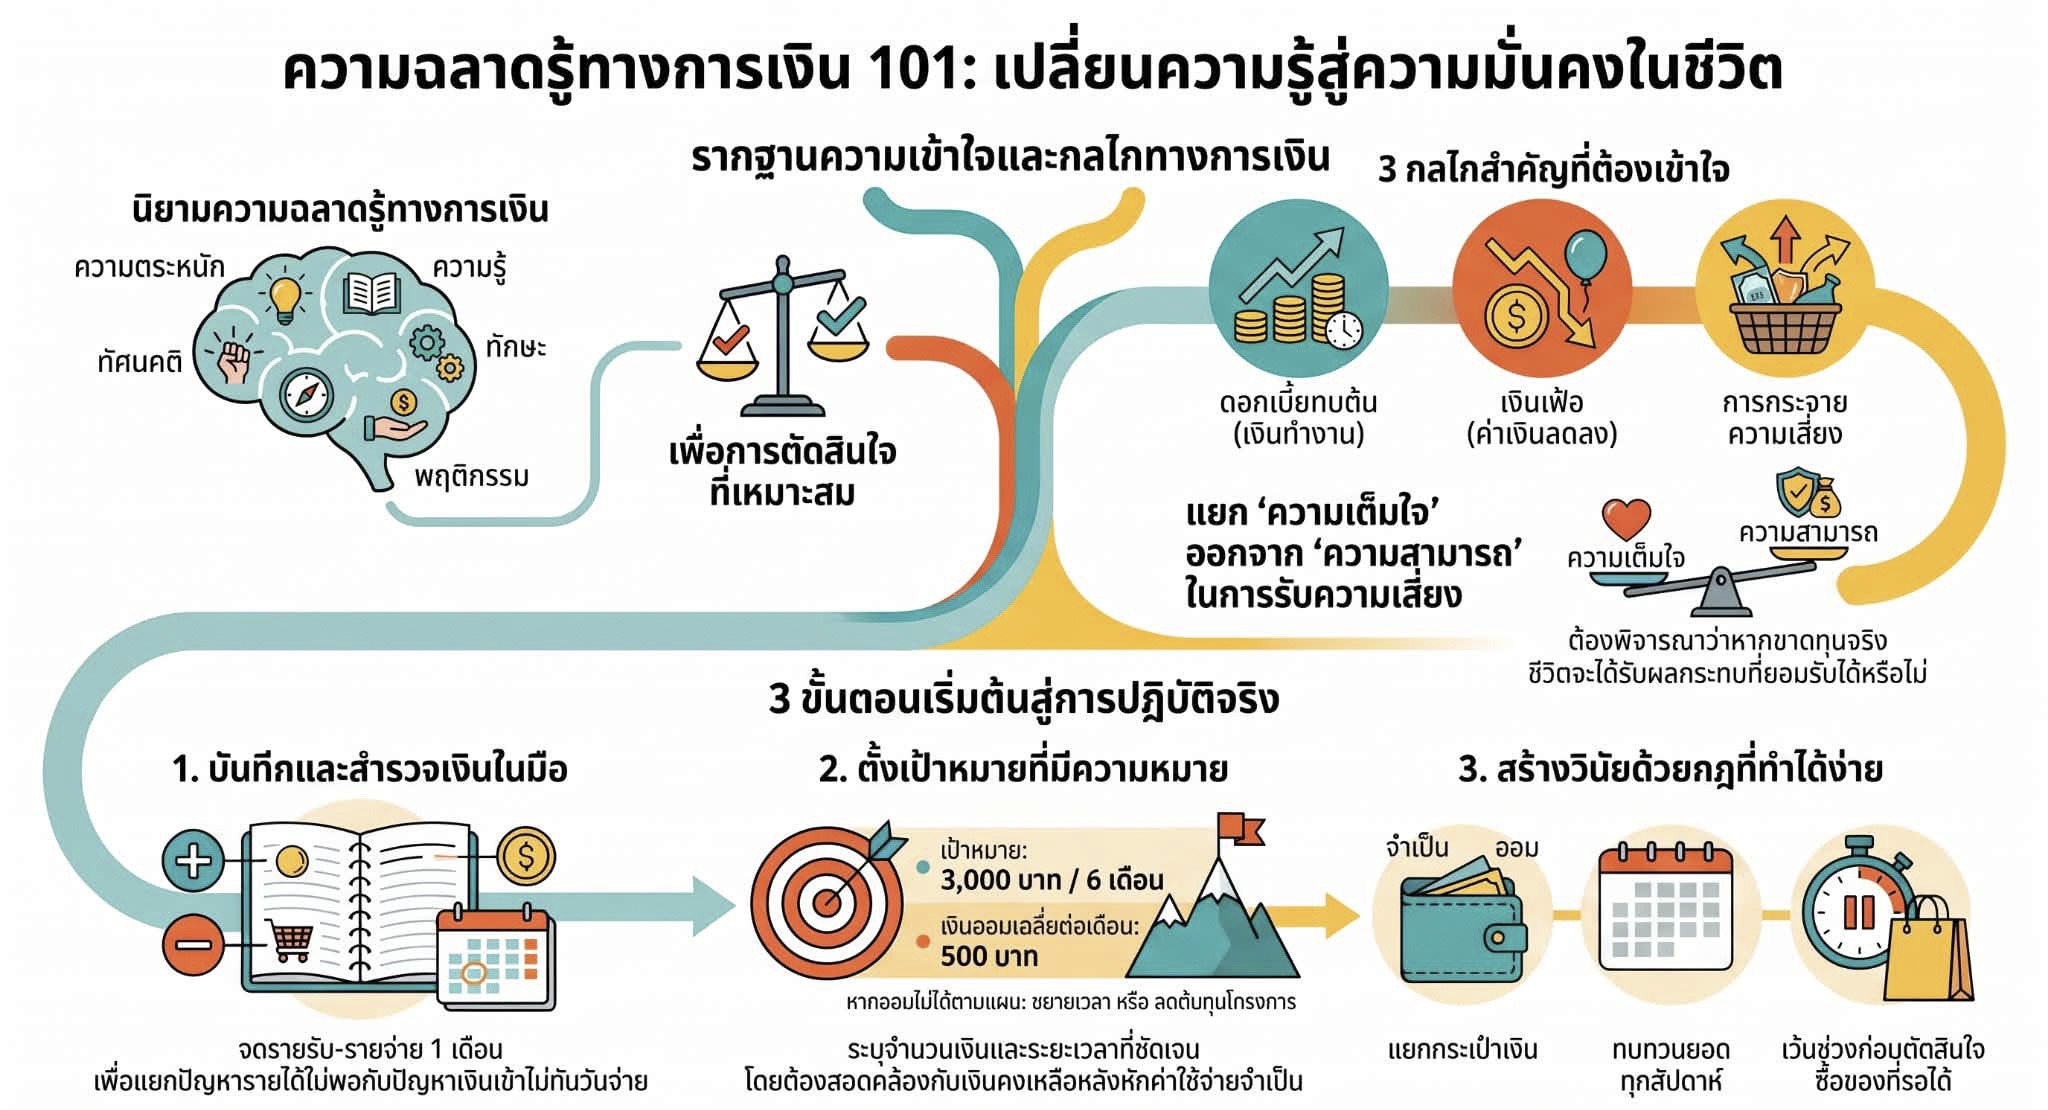
องค์การเพื่อความร่วมมือทางเศรษฐกิจและการพัฒนา (Organisation for Economic Co-operation and Development [OECD], 2023) อธิบายความฉลาดรู้ทางการเงินว่าครอบคลุมความตระหนัก ความรู้ ทักษะ ทัศนคติ และพฤติกรรมที่ช่วยให้ตัดสินใจเรื่องเงินอย่างเหมาะสมและมีความเป็นอยู่ทางการเงินที่ดี หากแปลเป็นชีวิตประจำวัน คนที่รู้ว่าดอกเบี้ยคืออะไร ยังต้องอ่านเงื่อนไขเป็น เปรียบเทียบต้นทุนได้ และเลือกให้เหมาะกับภาระของตน ความรู้จึงต้องเชื่อมกับการลงมือทำ ส่วนความมั่นใจควรมาพร้อมความสามารถที่จะยอมรับว่ายังไม่เข้าใจและค้นข้อมูลเพิ่มเติม การรู้จักถามก่อนตัดสินใจเป็นส่วนหนึ่งของความฉลาดรู้เช่นกัน
ในทางเศรษฐศาสตร์ ความรู้ทางการเงินเป็นการลงทุนในทุนมนุษย์(Human Capital) เพราะช่วยเพิ่มความสามารถในการตัดสินใจตลอดช่วงชีวิต (Lusardi & Mitchell, 2014) หลักฐานของ Kaiser et al. (2022) ซึ่งสังเคราะห์การทดลองแบบสุ่มมีกลุ่มเปรียบเทียบ 76 งาน ครอบคลุมผู้เข้าร่วมมากกว่า 160,000 คน พบผลเชิงบวกโดยเฉลี่ยต่อความรู้และพฤติกรรมทางการเงิน อย่างไรตาม ผลเฉลี่ยไม่ได้หมายความว่าหลักสูตรทุกแบบจะสำเร็จเท่ากัน หรือการเรียนเรื่องเงินเพียงอย่างเดียวจะทำให้พ้นความยากจน การออกแบบการเรียนรู้จึงต้องพิจารณาว่าใครเป็นผู้เรียน เขาเผชิญปัญหาใด และมีเงื่อนไขให้ใช้ความรู้นั้นเพียงใด
“จุดเริ่มต้นที่ทำได้คือการสำรวจเงินของตนเอง” ตลอดหนึ่งเดือน โดยจดรายรับ รายจ่าย ภาระที่ต้องจ่าย และวันที่เงินเข้าออก ควบคู่กับยอดเงินสำรองและหนี้คงเหลือ ข้อมูลนี้ช่วยแยกปัญหาสองแบบที่มักปะปนกัน ได้แก่ รายได้ไม่พอกับรายจ่าย กับมีรายได้เพียงพอแต่เข้ามาไม่ทันวันจ่าย การแก้ปัญหาแบบหลังอาจต้องจัดตารางชำระใหม่หรือเตรียมเงินรองรับช่วงรอยต่อ การดูเพียงยอดรวมสิ้นเดือนจึงอาจมองไม่เห็นความติดขัดระหว่างเดือน สำหรับผู้ค้ารายย่อย ควรแยกเงินของกิจการออกจากเงินใช้ในบ้าน เพื่อให้เห็นต้นทุนและเงินที่นำออกมาใช้ได้ชัดขึ้น
“ขั้นต่อมาคือกำหนดเป้าหมายที่มีความหมายต่อชีวิต” ระบุจำนวนเงินและระยะเวลาให้ตรวจสอบได้ เช่น ในตัวอย่างสมมติ ผู้เรียนต้องการเงินทำโครงงาน 3,000 บาทภายในหกเดือน หากเริ่มจากศูนย์และยังไม่คิดผลตอบแทน จะต้องกันเงินเฉลี่ยเดือนละ 500 บาท แต่ตัวเลขนี้จะเป็นแผนที่ใช้ได้ก็ต่อเมื่อสอดคล้องกับเงินที่เหลือหลังภาระจำเป็น หากกันได้เพียงเดือนละ 300 บาท ทางเลือกอาจเป็นการขยายเวลา ลดต้นทุนโครงงาน หรือขอทุนสนับสนุน การปรับเป้าหมายตามข้อเท็จจริงเป็นทักษะการวางแผน มิใช่หลักฐานว่าผู้วางแผนขาดความพยายาม
“การแยกรายจ่ายจำเป็นออกจากรายจ่ายที่ยืดหยุ่นได้ช่วยจัดลำดับความสำคัญ” แต่ต้องดูหน้าที่ของรายจ่ายนั้นในชีวิต อินเทอร์เน็ตอาจเป็นทั้งเครื่องมือเรียน ช่องทางทำงาน และความบันเทิง การตัดทั้งหมดอาจประหยัดวันนี้แต่ลดโอกาสวันหน้า จึงควรพิจารณาทั้งเงินที่ประหยัดได้และสิ่งที่ต้องเสียไป ส่วนหลักออมก่อนใช้ควรหมายถึงการกันเงินตามกำลังหลังประเมินภาระจำเป็นแล้ว อัตราหนึ่งในสี่ของรายได้อาจใช้เป็นเป้าหมายของบางคน แต่ไม่ใช่เกณฑ์ตายตัวสำหรับทุกครัวเรือน การออมที่ทำให้ต้องกู้กลับมาใช้จ่ายจำเป็นอาจเพิ่มต้นทุนโดยไม่เพิ่มความมั่นคง
ความเข้าใจพื้นฐานควรครอบคลุมดอกเบี้ยทบต้น เงินเฟ้อ และความเสี่ยง ดอกเบี้ยทบต้นคือดอกเบี้ยที่คำนวณบนเงินต้นรวมดอกเบี้ยสะสม ส่วนเงินเฟ้อทำให้เงินจำนวนเดิมซื้อสินค้าโดยเฉลี่ยได้น้อยลงเมื่อราคาสูงขึ้น การเปรียบเทียบทางเลือกจึงต้องดูผลตอบแทนหลังต้นทุนและกำลังซื้อที่เหลือด้วย สำหรับความเสี่ยง ต้องแยกความเต็มใจยอมรับการขาดทุนออกจากความสามารถรับผลขาดทุนนั้นในชีวิตจริง เงินที่ต้องใช้เร็วจำเป็นต้องคำนึงถึงความพร้อมใช้และความปลอดภัยของเงินต้น การกระจายความเสี่ยงช่วยลดการพึ่งพาทางเลือกเดียว แต่ไม่ทำให้ความเสี่ยงหมดไป (Lusardi & Mitchell, 2014)
“การสร้างนิสัยทำได้ด้วยกติกาง่ายที่เหมาะกับผู้ใช้” เช่น แยกเงินตามวัตถุประสงค์ ทบทวนยอดทุกสัปดาห์ และเว้นช่วงก่อนซื้อสิ่งที่รอได้ งานทดลองกับผู้ประกอบการรายย่อยในสาธารณรัฐโดมินิกันของ Drexler et al. (2014) พบว่าการฝึกใช้หลักปฏิบัติแบบง่ายช่วยปรับปรุงการจัดการเงินของกิจการ โดยมีประโยชน์เด่นในกลุ่มที่มีทักษะตั้งต้นต่ำ ข้อคิดสำหรับการสอนคือทำให้ผู้เรียนได้ฝึกตัดสินใจจากสถานการณ์ใกล้ตัวและเห็นผลของการกระทำ ทั้งนี้ กติกาที่ใช้กับผู้ประกอบการต้องปรับก่อนนำมาใช้กับนักเรียนหรือครัวเรือนที่มีรายได้ต่างลักษณะกัน
ความฉลาดรู้ยังรวมถึงการอ่านแรงจูงใจของผู้เสนอข้อมูล เมื่อพบโฆษณาทางการเงิน ควรถามว่าใครได้รับประโยชน์ มีค่าธรรมเนียมหรือเงื่อนไขใดที่ยังไม่เข้าใจ และตรวจสอบกับแหล่งอิสระได้หรือไม่ ผลตอบแทนที่คาดหวังสูงไม่ได้รับประกันผลตอบแทนจริง การเร่งให้ตัดสินใจจึงไม่ควรแทนที่การพิจารณาข้อมูล การเรียนรู้เรื่องความปลอดภัยของข้อมูลส่วนบุคคลและการขอความช่วยเหลือเมื่อเกิดปัญหาก็เป็นส่วนหนึ่งของการใช้บริการทางการเงินในชีวิตดิจิทัล (OECD, 2023)
เมื่อมองผ่านเศรษฐศาสตร์การพัฒนา ประเด็นสำคัญคือความรู้จะเปลี่ยนเป็นโอกาสได้อย่างไร Sen (1999) เสนอให้พิจารณาการพัฒนาจากเสรีภาพที่คนมีจริงในการดำเนินชีวิตที่ตนให้คุณค่า เมื่อนำมาประยุกต์กับเรื่องเงิน เงินสำรองจึงมีคุณค่าเพราะอาจช่วยให้คนรักษาโอกาสเรียนหรือทำงานไว้ได้เมื่อรายได้สะดุด ขณะที่ Johnson และ Sherraden (2007) อธิบายความสามารถทางการเงินผ่านทั้งความรู้และทักษะของบุคคลกับการเข้าถึงนโยบาย เครื่องมือ และบริการที่เอื้อให้ลงมือได้ คนที่รู้วิธีออมแต่มีรายได้ไม่พอกับความจำเป็นย่อมเผชิญข้อจำกัดต่างจากคนที่มีเงินเหลือแต่ยังจัดการไม่เป็น
บทความนี้จึงเสนอให้ใช้การเรียนรู้เรื่องเงินเป็นกระบวนการสองทาง “ทางแรกคือใช้บันทึกและแผนการเงินเพื่อปรับการตัดสินใจของตน ทางที่สองคือใช้ข้อมูลเดียวกันระบุข้อจำกัดที่ต้องแก้ด้วยความร่วมมือ” เช่น ค่าเดินทางที่สูงจนกระทบการมาเรียน หรือวันรับค่าจ้างที่ไม่สอดคล้องกับวันชำระค่าใช้จ่าย สถานศึกษา ชุมชน และผู้ให้บริการสามารถนำข้อมูลที่รวบรวมโดยสมัครใจและคุ้มครองความเป็นส่วนตัวไปออกแบบความช่วยเหลือที่ตรงจุดได้ ข้อเสนอนี้เป็นการสังเคราะห์จากแนวคิดข้างต้นเพื่อเชื่อมการเรียนรู้กับการแก้เงื่อนไขแวดล้อม และยังต้องทดสอบผลในบริบทจริง
การประเมินหลักสูตรตามข้อเสนอนี้ควรติดตามทั้งความเข้าใจ การลงมือทำ และโอกาสชีวิตที่รักษาไว้ได้ เช่น ผู้เรียนอธิบายต้นทุนได้หรือไม่ จัดการเงินช่วงรอยต่อได้ดีขึ้นเพียงใด และยังมาเรียนหรือทำงานได้ต่อเนื่องเมื่อเผชิญเหตุไม่คาดคิด การเปรียบเทียบผลควรคำนึงถึงรายได้ ภาระดูแลครอบครัว และเหตุการณ์ภายนอกด้วย เพื่อไม่ตีความว่าเงินออมที่ต่างกันเกิดจากวินัยเพียงอย่างเดียว ความสำเร็จของบทเรียน 101 จึงอยู่ที่ผู้เรียนใช้เหตุผลกับเงินได้ดีขึ้น มองเห็นความช่วยเหลือที่เข้าถึงได้ และค่อย ๆ เพิ่มพื้นที่ในการเลือกชีวิตของตนเอง
อ.โชคลาภ มั่นคง และ ผศ.กนกกาญจน์ กล่อมเกลา หลักสูตรการวิเคราะห์ธุรกิจและการลงทุน สาขาวิชาการเงินและเศรษฐศาสตร์ มหาวิทยาลัยเทคโนโลยีราชมงคลสุวรรณภูมิ
เอกสารอ้างอิง
Drexler, A., Fischer, G., & Schoar, A. (2014). Keeping it simple: Financial literacy and rules of thumb. American Economic Journal: Applied Economics, 6(2), 1–31. https://doi.org/10.1257/app.6.2.1
Johnson, E., & Sherraden, M. S. (2007). From financial literacy to financial capability among youth. The Journal of Sociology & Social Welfare, 34(3), 119–146. https://doi.org/10.15453/0191-5096.3276
Kaiser, T., Lusardi, A., Menkhoff, L., & Urban, C. (2022). Financial education affects financial knowledge and downstream behaviors. Journal of Financial Economics, 145(2), 255–272. https://doi.org/10.1016/j.jfineco.2021.09.022
Lusardi, A., & Mitchell, O. S. (2014). The economic importance of financial literacy: Theory and evidence. Journal of Economic Literature, 52(1), 5–44. https://doi.org/10.1257/jel.52.1.5
Organisation for Economic Co-operation and Development. (2023). OECD/INFE 2023 international survey of adult financial literacy (OECD Business and Finance Policy Papers No. 39). OECD Publishing. https://doi.org/10.1787/56003a32-en
Sen, A. (1999). Development as freedom. Oxford University Press.
เนื้อหาที่เกี่ยวข้อง:
ความเสี่ยงด้านโลจิสติกส์ทางด้านการขนส่ง : Logistics Risk in Transportation
การประยุกต์ใช้ AI สำหรับการตลาดยุคใหม่
เรียนบริหารธุรกิจอย่างไรให้เป็นนักคิดเชิงกลยุทธ์
เรียนจบ สาขาวิชาการตลาด ทำงานอะไรได้บ้าง เงินเดือนเท่าไหร่
เส้นทางการเรียนรู้ : ความฉลาดรู้ทางการเงินในสังคมไทย
หน้าสำคัญภายในเว็บไซต์คณะบริหารธุรกิจ
รู้จัก Creative Commons (CC): สัญลักษณ์แบ่งปันผลงานที่คนทำงานสร้างสรรค์ต้องรู้
เรียนอะไรตกงานน้อย เรียนอะไรมีตำแหน่งงานรับสมัครเยอะ
